Domain seitenschneider24.de kaufen?
Wir ziehen mit dem Projekt
seitenschneider24.de um.
Sind Sie am Kauf der Domain
seitenschneider24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain seitenschneider24.de kaufen?
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **


Ähnliche Suchbegriffe für Aufwendungen
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
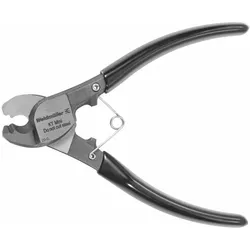
Weidmüller, Bolzenschneider + Seitenschneider, Schneidwerkzeug (120 mm)Ausführung: Kopf mit sichelförmigen Schneiden. Schenkel mit Kunststoffgriffen. Schneidet glatt und sauber ohne zu quetschen. Kleines handliches Modell, perfekt für feindrähtige Kupferleiterbearbeitung. Verwendung: Zum Schneiden von Kupfer- und Alukabeln.31,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klink, Gabriele: Schneiden, Falten & KlebenSchneiden, Falten & Kleben , 66 Bastelaufgaben zur Förderung der Feinmotorik im Anfangsunterricht (1. und 2. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140805, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Klink, Gabriele, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 77, Keyword: 1. und 2. Klasse; Grundschule; Kunst; Themenübergreifend, Fachschema: Grundschule / Lehrermaterial~Grundschule / Sachunterricht, Umwelt~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien~Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 213, Höhe: 7, Gewicht: 263, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klauke, Bolzenschneider + Seitenschneider, Schneidwerkzeug (514 mm)Klauke Schneidwerkzeug ESM50ISM Hersteller: Klauke Bezeichnung: Schneidwerkzeug 50mm, 1000V Typ: ESM50ISM Bauart/Betätigung: Akkumulator-hydraulisch Geeignet für max. Kabeldurchmesser: 54 mm Max. Kabelquerschnitt: 1000 mm2 Geeignet für mehrdrähtige Leiter: Ja Geeignet für feindrähtige Leiter: Ja Geeignet für massiven Leiter: Ja Geeignet für Stahldrahtgeflecht: Nein Gesamtlänge: 514 mm Schneidkopf austauschbar: Nein Schneidzangen austauschbar: Ja Mit Abisolierfunktion: Nein Isoliert: Ja Schutzisolierung 1000 V: Ja Griffdesign: 2-Komponenten Mit Schlagschutz: Nein VDE-geprüft: Ja Klauke ESM50ISM Schneidwerkzeug: weitere Details VDE akkubetriebenes hydraulisches Schneidwerkzeug Ø 50 mm für Kupfer- und Aluminiumkabel (auch feindrähtig). Sehr hohe Schneidleistung dank innovativer Schneidgeometrie. Alle Werkzeugdaten auf einen Blick dank Display und iPress-App, Batteriesystem: Makita, einfache Ablesung aller Daten über Bluetooth, offener Kopf, drehbar, einfach und sicher: Ein-Knopf-Bedienkonzept zur Steuerung aller Werkzeugfunktionen, ermüdungsfreies Arbeiten durch ausgewogenes Gewicht, LED zur Arbeitsplatzbeleuchtung, einfach und sicher: automatische Rückspulung nach Abschluss des Vorgangs, manueller Rückspulstopp (MRS) für effizientes Arbeiten, immer einsatzbereit dank Ladezustands- und Serviceanzeige, geeignet für Cu- und Al-Kabel (mehrdrähtig und feindrähtig) auch für gepanzerte Kabel.3059,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klauke, Bolzenschneider + Seitenschneider, ESM50CFB Schneidwerkzeug BoschAkkuhydraulisches Schneidwerkzeug ESM 50, 50 mm für Kupfer- und Aluminiumkabel. Hohe Schneidkraft zum Schneiden von Kupfer- und Aluminiumkabeln (auch feindrähtig). Zeitersparnis bei Mehrfachschnitten durch innovativen Öffnungsmechanismus. Alle Werkzeugdaten im Blick dank Display und ipress App. Eigenschaften: - Wählen Sie Ihr Akku-System: Bosch oder Makita - Einfaches Auslesen aller Daten mittels Bluetooth - Offener Kopf, drehbar - Einfach und sicher: Ein-Knopf-Bedienkonzept zur Steuerung aller Werkzeugfunktionen - Ermüdungsfreies Arbeiten durch ausgewogene Schwerpunktlage - LED zur Arbeitsraumbeleuchtung - 2-Stufen-Hydraulik mit schnellem Vorlauf und Krafthub - Einfach und sicher: Automatischer Rücklauf nach vollendetem Arbeitsgang - Manueller Rücklaufstopp (MRS) für effizientes Arbeiten - Immer einsatzbereit dank Ladestand- und Serviceanzeige Geeignet für: Cu- und Al-Kabel (mehr- und feindrähtig), auch armierte Kabel Technische Daten: Kopfform: Schere offen Schneidbereich: max. 5.2626,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **


Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
Top-Angebote
Produkte zum Begriff Aufwendungen:
-
Einkommenssteuerrechtliche Behandlung von Aufwendungen für Studium und Ausbildung (einschließlich verfassungsrechtlicher Aspekte), Taschenbuch vonEinkommenssteuerrechtliche Behandlung Von Aufwendungen Für Studium Und Ausbildung (einschließlich Verfassungsrechtlicher Aspekte), Taschenbuch Von Özlem Cakir, Grin, 978-3-640-30428-8, Seitenanzahl: 4018,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)Duncker & Humblot Der Ersatz entwerteter Aufwendungen bei Vertragsstörungen. (Deutsch, Softcover, Georg Müller) (55271908)69,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Weidmüller, Bolzenschneider + Seitenschneider, Schneidwerkzeug (120 mm)Ausführung: Kopf mit sichelförmigen Schneiden. Schenkel mit Kunststoffgriffen. Schneidet glatt und sauber ohne zu quetschen. Kleines handliches Modell, perfekt für feindrähtige Kupferleiterbearbeitung. Verwendung: Zum Schneiden von Kupfer- und Alukabeln.31,68 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klink, Gabriele: Schneiden, Falten & KlebenSchneiden, Falten & Kleben , 66 Bastelaufgaben zur Förderung der Feinmotorik im Anfangsunterricht (1. und 2. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140805, Produktform: Kartoniert, Beilage: Broschüre klebegebunden, Autoren: Klink, Gabriele, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 77, Keyword: 1. und 2. Klasse; Grundschule; Kunst; Themenübergreifend, Fachschema: Grundschule / Lehrermaterial~Grundschule / Sachunterricht, Umwelt~Didaktik~Unterricht / Didaktik, Bildungsmedien Fächer: Sachunterricht, Fachkategorie: Didaktische Kompetenz und Lehrmethoden~Unterrichtsmaterialien~Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Grundschule und Sekundarstufe I, Thema: Verstehen, Schulform: GRS, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag in der AAP Lehrerwelt GmbH, Länge: 297, Breite: 213, Höhe: 7, Gewicht: 263, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,21,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind anrechenbare Aufwendungen?
Anrechenbare Aufwendungen sind Kosten, die bei der Berechnung von Steuern oder anderen finanziellen Verpflichtungen berücksichtigt werden können. Dazu gehören beispielsweise beruflich bedingte Ausgaben, Spenden an gemeinnützige Organisationen oder bestimmte Gesundheitskosten. Diese Aufwendungen können dazu beitragen, die steuerliche Belastung zu verringern oder bestimmte Vergünstigungen zu erhalten. Es ist wichtig, alle anrechenbaren Aufwendungen sorgfältig zu dokumentieren und entsprechende Belege aufzubewahren, um im Bedarfsfall nachweisen zu können, dass sie tatsächlich angefallen sind. Es empfiehlt sich, sich vorab über die genauen Regelungen und Voraussetzungen für anrechenbare Aufwendungen zu informieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Was sind sonstige Aufwendungen?
Was sind sonstige Aufwendungen? Sonstige Aufwendungen sind Kosten, die nicht direkt mit der Produktion von Waren oder Dienstleistungen in Verbindung stehen, sondern allgemeine betriebliche Ausgaben darstellen. Dazu gehören beispielsweise Miete, Versicherungen, Werbekosten, Reisekosten oder Reparaturen. Diese Ausgaben sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und können je nach Branche und Unternehmen stark variieren. Es ist wichtig, diese Kosten im Blick zu behalten und in die Kalkulation mit einzubeziehen, um die finanzielle Gesundheit des Unternehmens sicherzustellen. **
-
Sind Steuern betriebliche Aufwendungen?
Sind Steuern betriebliche Aufwendungen? Diese Frage hängt von der Definition von betrieblichen Aufwendungen ab. Steuern sind in der Regel keine direkten betrieblichen Aufwendungen, da sie nicht unmittelbar mit der Produktion von Waren oder Dienstleistungen zusammenhängen. Sie sind vielmehr gesetzlich festgelegte Abgaben, die Unternehmen an den Staat zahlen müssen. Dennoch können Steuern als Teil der Gesamtkosten eines Unternehmens betrachtet werden und haben somit Auswirkungen auf die finanzielle Situation und Rentabilität des Unternehmens. Letztendlich sind Steuern ein wichtiger Aspekt der Unternehmensführung und müssen bei der Planung und Budgetierung berücksichtigt werden. **
-
Wo werden Aufwendungen gebucht?
Aufwendungen werden in der Buchhaltung im Aufwandskonto erfasst. Diese Aufwendungen können beispielsweise Personalkosten, Mietkosten, Materialkosten oder Werbekosten sein. Die Buchung der Aufwendungen erfolgt in der Regel durch einen Buchungssatz, der die entsprechenden Konten belastet. Die Aufwendungen werden dann in der Gewinn- und Verlustrechnung ausgewiesen, um den Gewinn oder Verlust eines Unternehmens zu ermitteln. In der Bilanz werden die Aufwendungen hingegen nicht direkt ausgewiesen, sondern beeinflussen über das Eigenkapital die Bilanzsumme. **
Ähnliche Suchbegriffe für Aufwendungen
-
Klauke, Bolzenschneider + Seitenschneider, Schneidwerkzeug (514 mm)Klauke Schneidwerkzeug ESM50ISM Hersteller: Klauke Bezeichnung: Schneidwerkzeug 50mm, 1000V Typ: ESM50ISM Bauart/Betätigung: Akkumulator-hydraulisch Geeignet für max. Kabeldurchmesser: 54 mm Max. Kabelquerschnitt: 1000 mm2 Geeignet für mehrdrähtige Leiter: Ja Geeignet für feindrähtige Leiter: Ja Geeignet für massiven Leiter: Ja Geeignet für Stahldrahtgeflecht: Nein Gesamtlänge: 514 mm Schneidkopf austauschbar: Nein Schneidzangen austauschbar: Ja Mit Abisolierfunktion: Nein Isoliert: Ja Schutzisolierung 1000 V: Ja Griffdesign: 2-Komponenten Mit Schlagschutz: Nein VDE-geprüft: Ja Klauke ESM50ISM Schneidwerkzeug: weitere Details VDE akkubetriebenes hydraulisches Schneidwerkzeug Ø 50 mm für Kupfer- und Aluminiumkabel (auch feindrähtig). Sehr hohe Schneidleistung dank innovativer Schneidgeometrie. Alle Werkzeugdaten auf einen Blick dank Display und iPress-App, Batteriesystem: Makita, einfache Ablesung aller Daten über Bluetooth, offener Kopf, drehbar, einfach und sicher: Ein-Knopf-Bedienkonzept zur Steuerung aller Werkzeugfunktionen, ermüdungsfreies Arbeiten durch ausgewogenes Gewicht, LED zur Arbeitsplatzbeleuchtung, einfach und sicher: automatische Rückspulung nach Abschluss des Vorgangs, manueller Rückspulstopp (MRS) für effizientes Arbeiten, immer einsatzbereit dank Ladezustands- und Serviceanzeige, geeignet für Cu- und Al-Kabel (mehrdrähtig und feindrähtig) auch für gepanzerte Kabel.3059,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Klauke, Bolzenschneider + Seitenschneider, ESM50CFB Schneidwerkzeug BoschAkkuhydraulisches Schneidwerkzeug ESM 50, 50 mm für Kupfer- und Aluminiumkabel. Hohe Schneidkraft zum Schneiden von Kupfer- und Aluminiumkabeln (auch feindrähtig). Zeitersparnis bei Mehrfachschnitten durch innovativen Öffnungsmechanismus. Alle Werkzeugdaten im Blick dank Display und ipress App. Eigenschaften: - Wählen Sie Ihr Akku-System: Bosch oder Makita - Einfaches Auslesen aller Daten mittels Bluetooth - Offener Kopf, drehbar - Einfach und sicher: Ein-Knopf-Bedienkonzept zur Steuerung aller Werkzeugfunktionen - Ermüdungsfreies Arbeiten durch ausgewogene Schwerpunktlage - LED zur Arbeitsraumbeleuchtung - 2-Stufen-Hydraulik mit schnellem Vorlauf und Krafthub - Einfach und sicher: Automatischer Rücklauf nach vollendetem Arbeitsgang - Manueller Rücklaufstopp (MRS) für effizientes Arbeiten - Immer einsatzbereit dank Ladestand- und Serviceanzeige Geeignet für: Cu- und Al-Kabel (mehr- und feindrähtig), auch armierte Kabel Technische Daten: Kopfform: Schere offen Schneidbereich: max. 5.2626,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Generation Homeoffice. Steuerliche Absetzbarkeit von Aufwendungen für ein häusliches Arbeitszimmer, Taschenbuch von Maximilian Fiedler, GRIN,Generation Homeoffice. Steuerliche Absetzbarkeit Von Aufwendungen Für Ein Häusliches Arbeitszimmer, Taschenbuch Von Maximilian Fiedler, Grin, 978-3-346-42070-1, Seitenanzahl: 3218,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann sind Aufwendungen Kosten?
Aufwendungen sind Kosten, wenn sie für die Erstellung von Gütern oder die Erbringung von Dienstleistungen anfallen und somit direkt dem betrieblichen Leistungserstellungsprozess zugeordnet werden können. Kosten entstehen also durch den Verbrauch von Produktionsfaktoren wie Material, Personal oder Maschinen. Erst wenn Aufwendungen durch die betriebliche Leistungserstellung verursacht werden und somit einen direkten Bezug zur betrieblichen Leistungserstellung haben, werden sie als Kosten betrachtet. Kosten sind somit ein spezifischer Teil der Aufwendungen, der für die betriebliche Leistungserstellung relevant ist. In der Kostenrechnung werden Aufwendungen entsprechend klassifiziert und den verschiedenen Kostenarten zugeordnet. **
-
Was sind betriebsbedingte Aufwendungen?
Betriebsbedingte Aufwendungen sind Kosten, die direkt mit dem operativen Geschäft eines Unternehmens zusammenhängen. Dazu gehören beispielsweise Mieten, Löhne, Materialkosten, Energiekosten und Abschreibungen auf Anlagevermögen. Diese Aufwendungen sind notwendig, um den Geschäftsbetrieb aufrechtzuerhalten und die Produkte oder Dienstleistungen herzustellen. Betriebsbedingte Aufwendungen sind somit ein wichtiger Bestandteil der Kostenrechnung und müssen bei der Kalkulation von Preisen und der Gewinnermittlung berücksichtigt werden. Sie sind im Gegensatz zu außerordentlichen Aufwendungen regelmäßig und planbar. **
-
Was sind periodenfremde Aufwendungen?
Was sind periodenfremde Aufwendungen? Periodenfremde Aufwendungen sind Kosten, die nicht in direktem Zusammenhang mit der aktuellen Periode stehen, sondern in zukünftigen Perioden oder vergangenen Perioden angefallen sind. Beispiele für periodenfremde Aufwendungen sind beispielsweise Abschreibungen auf Anlagevermögen, Rückstellungen für zukünftige Verpflichtungen oder auch außerordentliche Aufwendungen wie Schadensersatzforderungen. Diese Kosten beeinflussen nicht direkt das Ergebnis der aktuellen Periode, sondern werden über einen längeren Zeitraum verteilt oder sind einmalige Ereignisse. Es ist wichtig, periodenfremde Aufwendungen von den laufenden Betriebskosten zu unterscheiden, um eine korrekte Bewertung der finanziellen Situation eines Unternehmens vornehmen zu können. **
-
Sind alle Aufwendungen Kosten?
Nein, nicht alle Aufwendungen sind Kosten. Aufwendungen sind alle Ausgaben, die zur Erstellung von Gütern oder Dienstleistungen anfallen, unabhhängig davon, ob sie zahlungswirksam sind oder nicht. Kosten hingegen sind nur die Aufwendungen, die zahlungswirksam sind und somit tatsächlich Geld aus dem Unternehmen abfließt. Es gibt auch Aufwendungen, die keine Kosten sind, wie beispielsweise Abschreibungen oder kalkulatorische Zinsen. Diese fließen nicht direkt aus dem Unternehmen ab, haben aber dennoch Einfluss auf die Kostenrechnung. Daher kann man sagen, dass alle Kosten Aufwendungen sind, aber nicht alle Aufwendungen Kosten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.